
Actualizado el 7 de septiembre de 2026Publicado el 22 de agosto de 2026
Introducción
Detrás de cada mita, cada obraje y cada terremoto que este sitio ha documentado sobre la Audiencia de Quito, hubo una estructura menos visible pero igual de determinante: un sistema fiscal minucioso, con seis grandes categorías de impuestos, que financiaba tanto a la Corona como a la propia administración colonial.
Ese sistema se llamaba la Real Hacienda, y su estudio permite responder una pregunta que rara vez se hace con precisión: quién pagaba qué, y por qué. La respuesta revela una jerarquía fiscal tan reveladora como la política.
Este artículo recorre la estructura administrativa de la Real Hacienda, sus seis ramos fiscales, quiénes estaban obligados a tributar, y un caso concreto que ilustra bien sus desigualdades: el oro que llegaba a Quito desde Popayán.
Índice de contenidos
Ficha técnica
| Nombre | Real Hacienda de la Audiencia de Quito |
| Institución central | La Caja Real de Quito |
| Órganos de supervisión en España | El Consejo de Indias y la Casa de Contratación |
| Categorías de ramos fiscales | Seis: personas, minería, comercio, transferencias de bienes, cargos y rentas estancadas |
| Período documentado con detalle | 1537 a 1603, con reconstrucción posterior hasta 1701 |
| Quiénes tributaban | Indios, mestizos y españoles; los esclavos quedaban exentos porque tributaban sus amos |
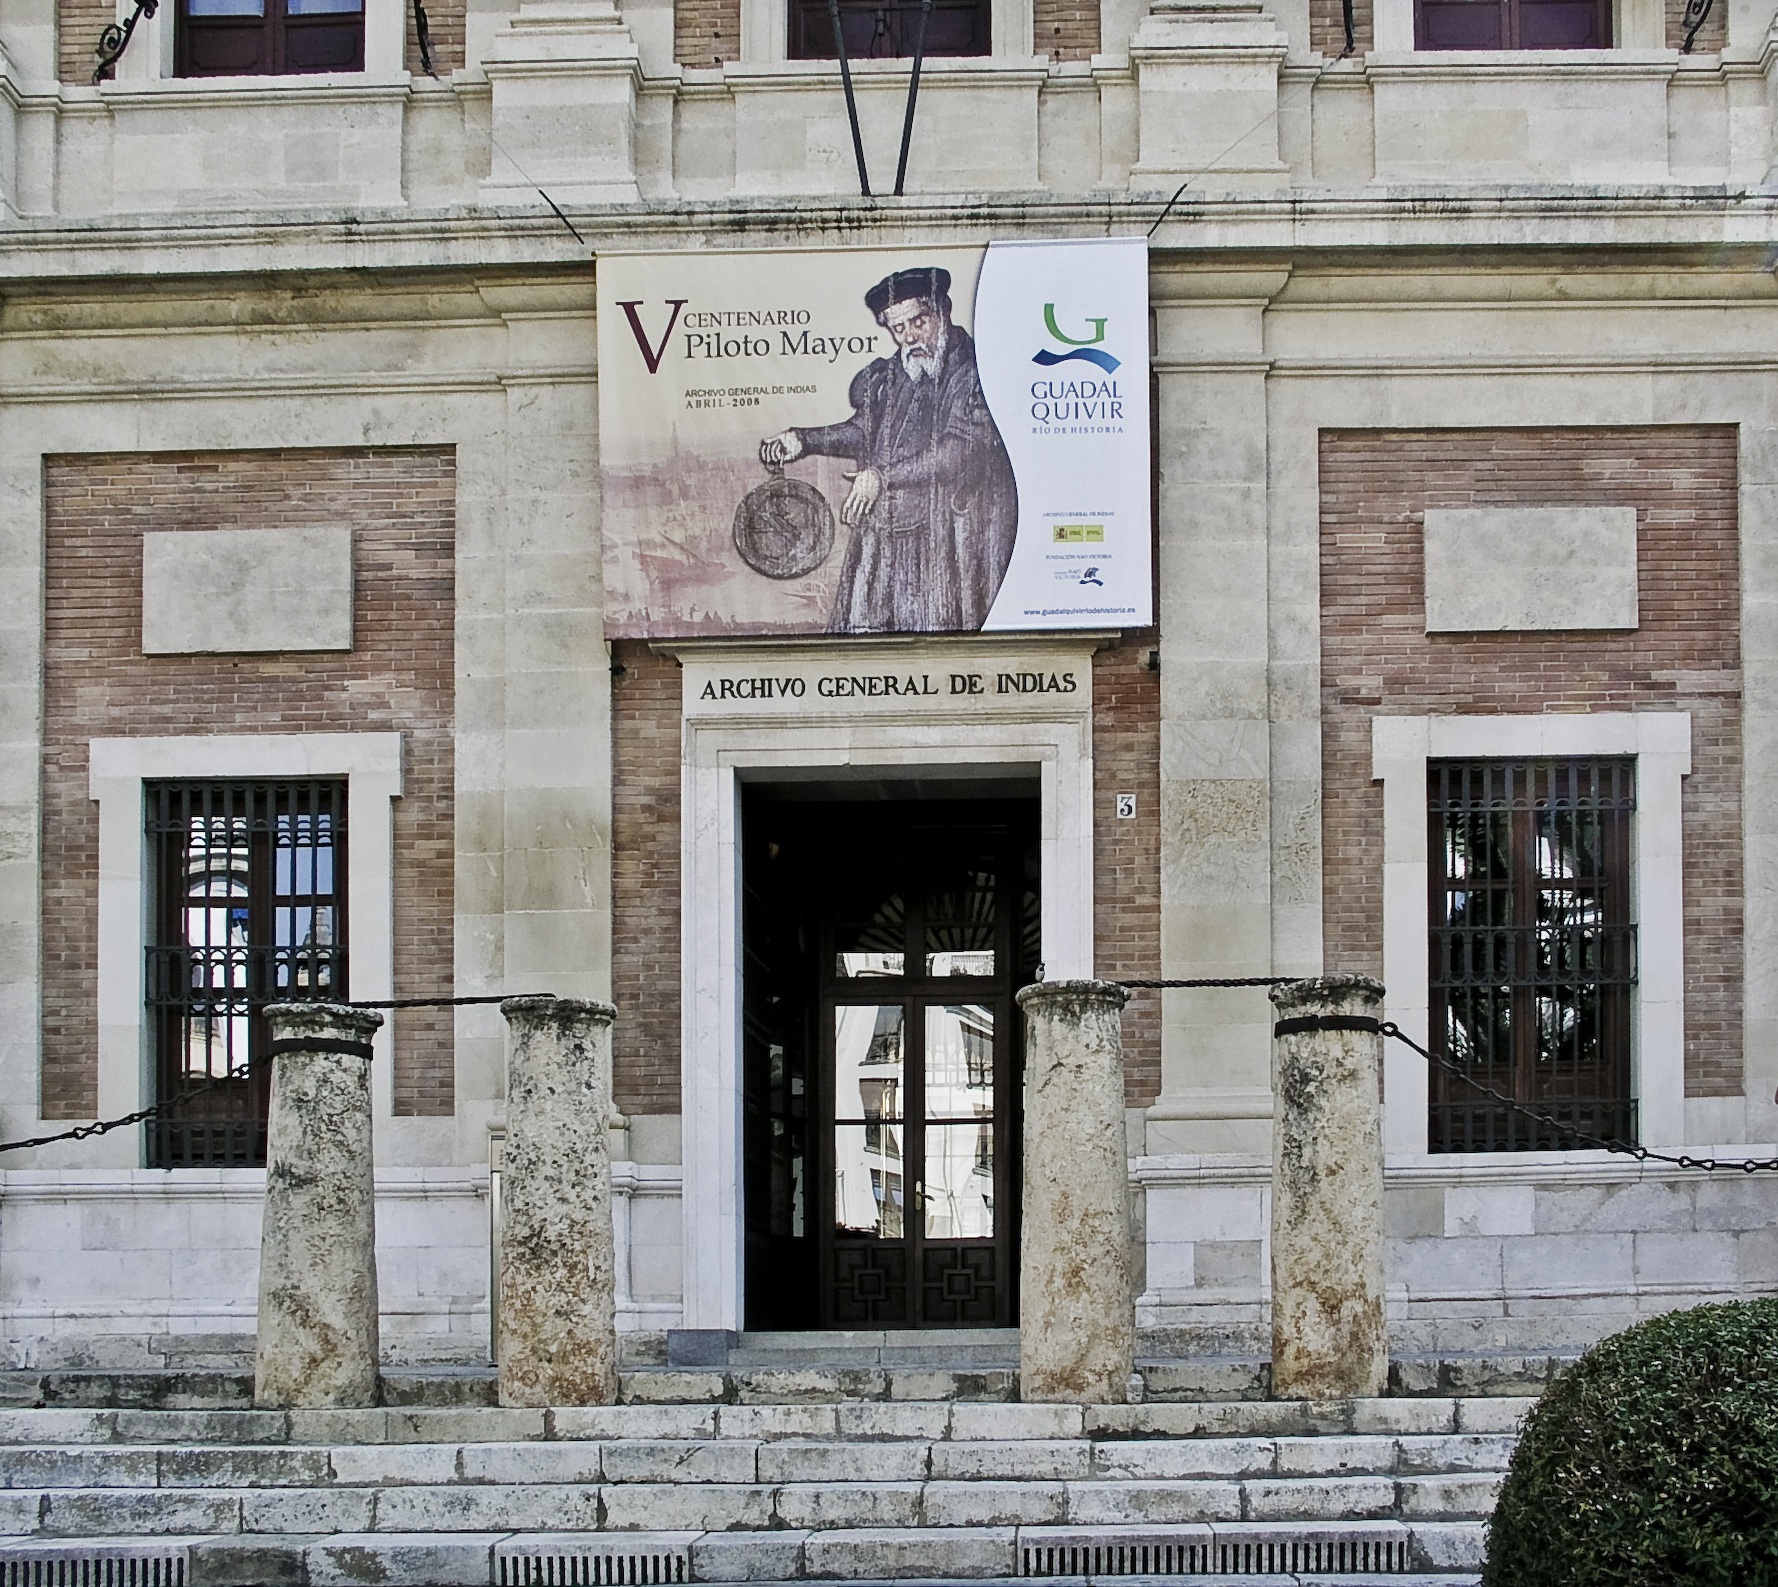
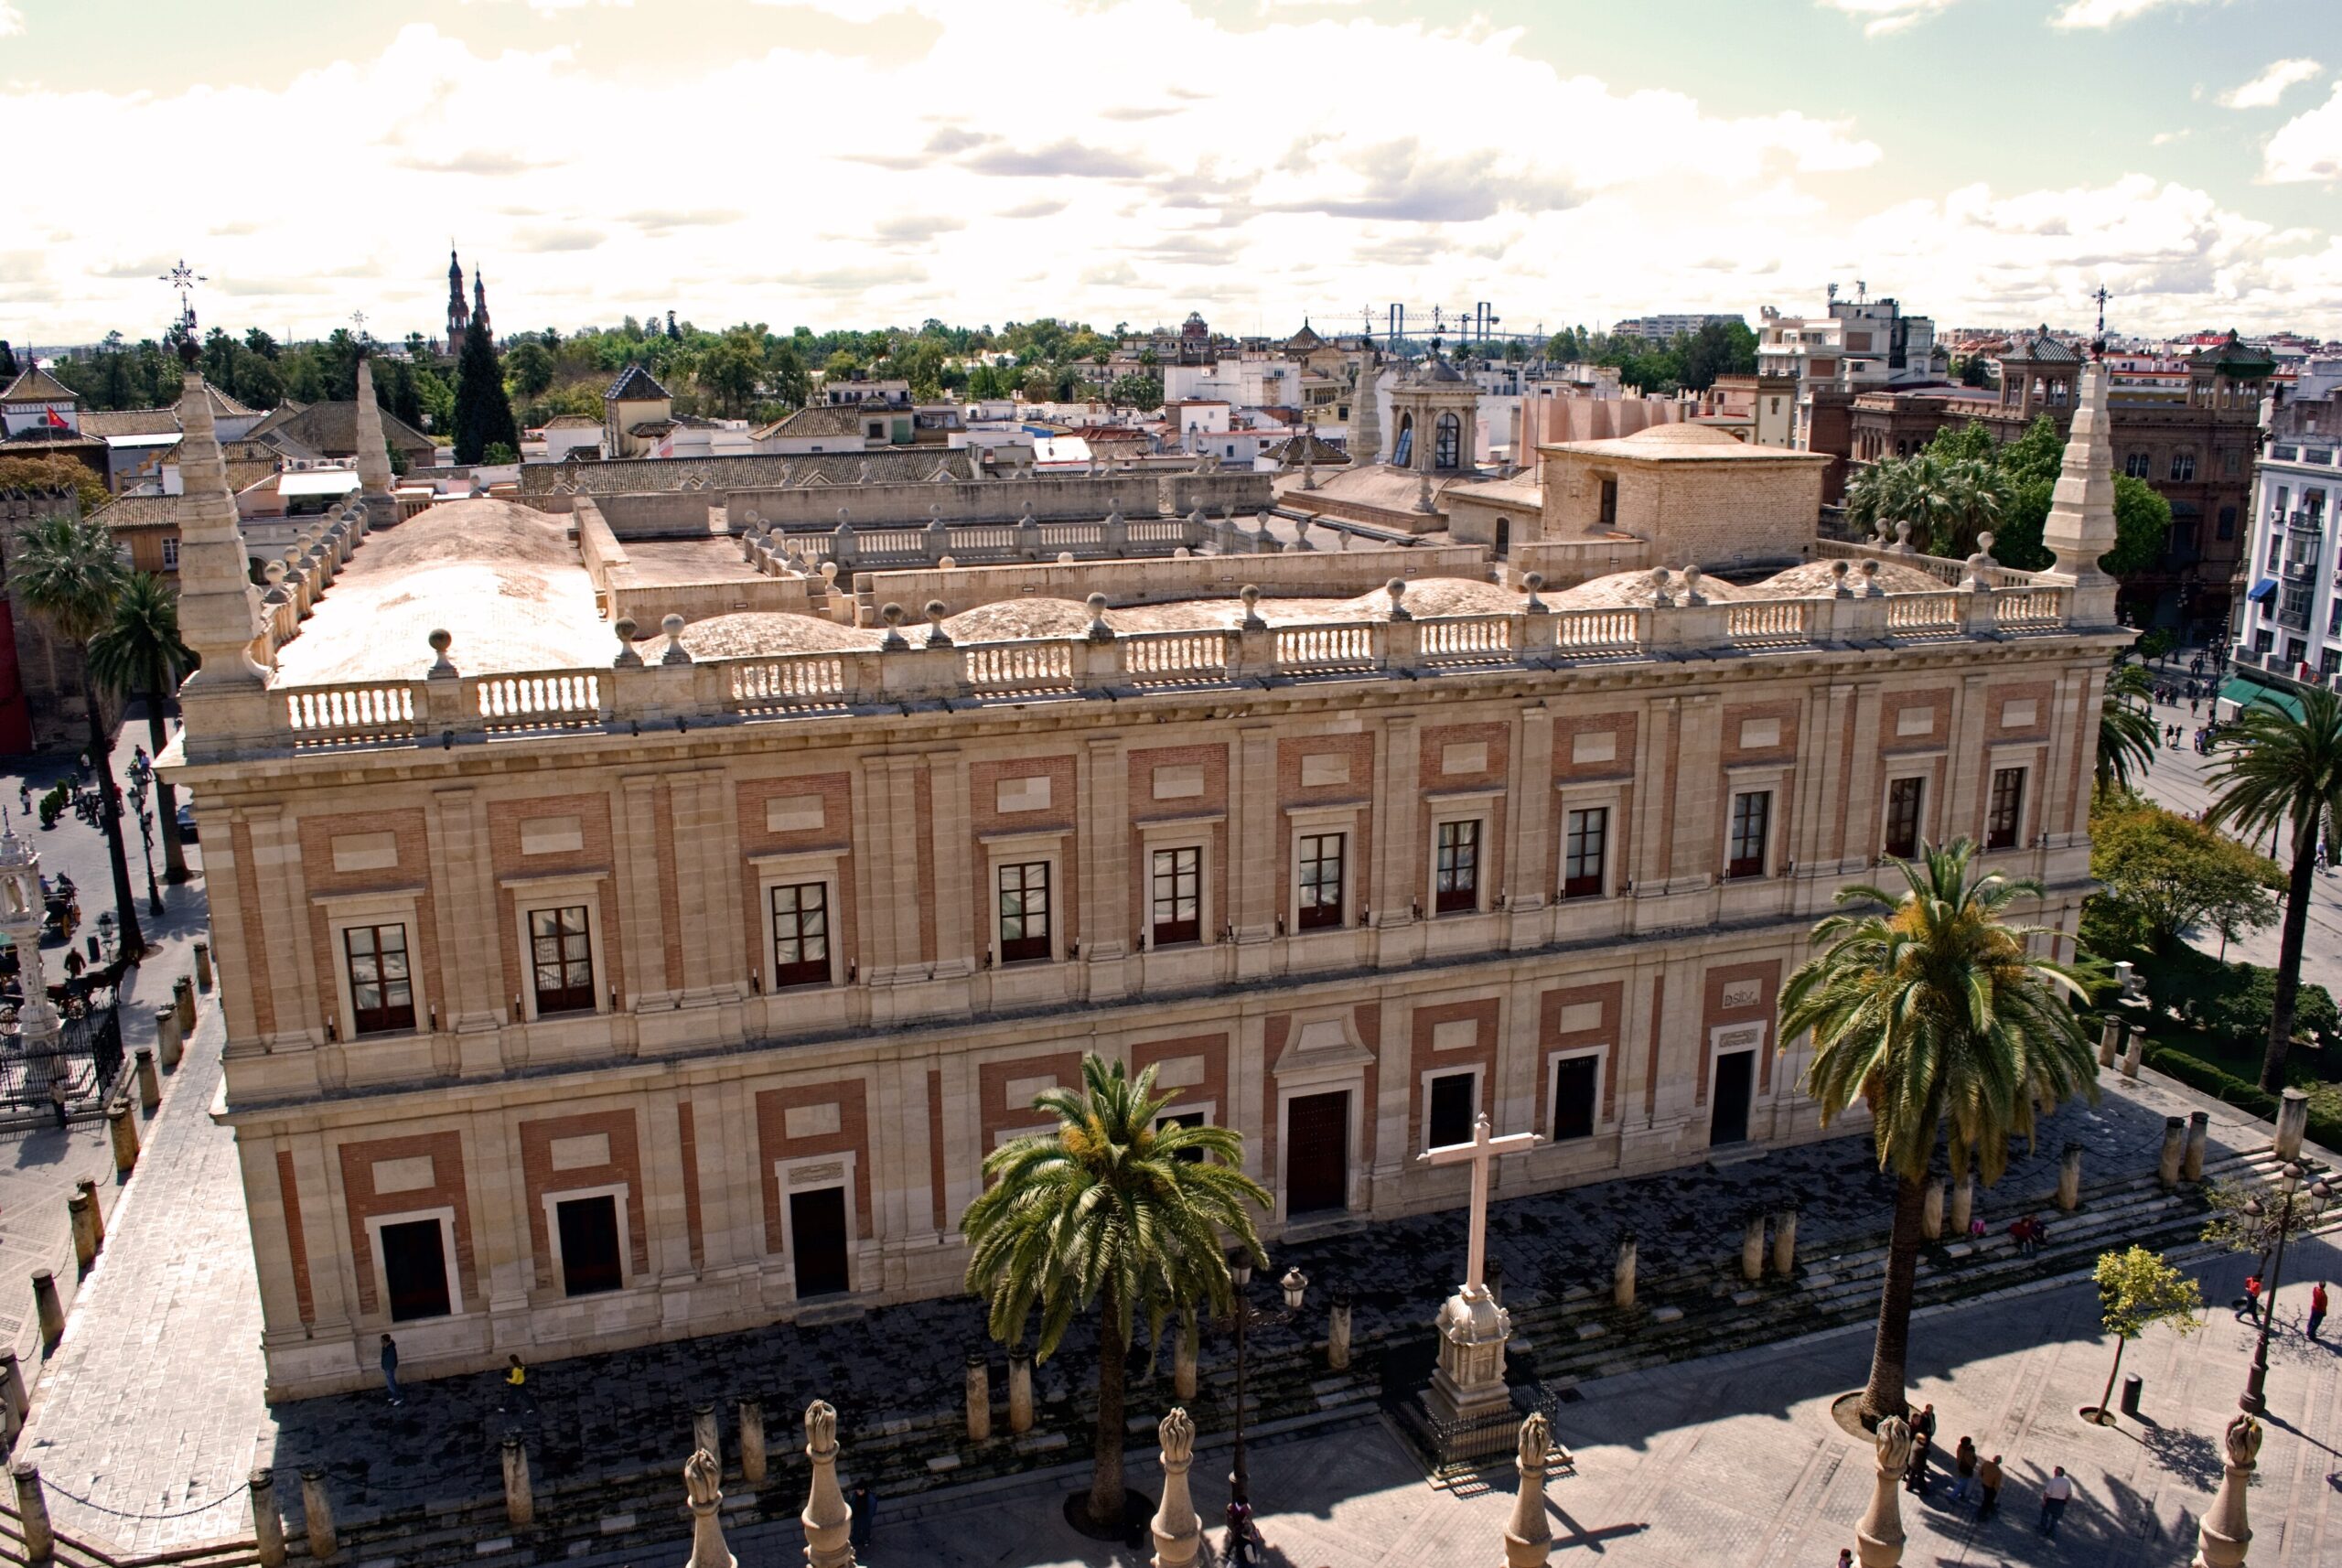
| Archivo principal | El Archivo General de Indias, en Sevilla |
| Fuentes principales | Estudio sobre la Real Hacienda de la Audiencia de Quito, 1537-1603 |
| Última revisión | Agosto de 2026 |
La Real Hacienda de Quito: una hacienda que no era del Estado
La Real Hacienda americana no era, en sentido estricto, una hacienda estatal: era el patrimonio real, financiado por los tributos de todos los súbditos de la Corona en territorio americano. Contaba con sus propios órganos administrativos, estructurados a través del Consejo de Indias y de la Casa de Contratación, con una plantilla enorme que iba desde los virreyes hasta el último oficial real de una caja local subalterna.
En la Audiencia de Quito, esa estructura se materializaba en la Caja Real de Quito, cuyas cuentas han sido reconstruidas por los especialistas para el período comprendido entre 1537 y 1603, con series posteriores documentadas hasta 1701, y estudios independientes que cubren el siglo XVIII, entre 1702 y 1813.
Los seis ramos fiscales
Los especialistas que han estudiado la Caja Real de Quito clasifican la masa de impuestos en seis grandes grupos. El primero era el de las personas, que incluía el tributo indígena, los donativos, el diezmo y la bula de cruzada. El segundo era el de minería, con el quinto real, el derecho de fundición y el señoreaje sobre los metales preciosos.
El tercer grupo era el comercio, que agrupaba impuestos como la armada, la avería, la unión de armas, el almojarifazgo y la alcabala. El cuarto correspondía a las transferencias de bienes: composición de tierras, papel sellado, bienes de personas fallecidas sin testamento y bienes mostrencos. El quinto grupo, los cargos, incluía la mesada, la media anata, los oficios vendibles y las vacantes episcopales. El sexto y último eran las rentas estancadas: el monopolio real sobre la sal, el salitre, el azogue y los naipes.
Quién pagaba, y por qué motivos distintos
En los territorios americanos, y Quito no fue una excepción, pagaban impuestos al rey los indios, los mestizos y los españoles; solo los esclavos quedaban exentos, porque eran sus amos quienes tributaban en su lugar. Esa aparente uniformidad esconde, sin embargo, una desigualdad de fondo que merece señalarse con claridad.
Todos los españoles y sus descendientes pagaban impuestos al rey por su actividad económica: comercio, minería, oficios. Los indios y los mestizos, en cambio, pagaban también por su sola condición étnica, como si el tributo funcionara casi como un impuesto a la identidad antes que a la riqueza. Esa distinción, más que un detalle contable, retrata con precisión cómo entendía la Corona a cada uno de sus súbditos americanos.
El caso del oro de Popayán
Un ejemplo concreto ilustra bien las particularidades de este sistema. La mayor parte del oro que se registraba y tributaba en Quito no procedía de la propia Audiencia, sino de la gobernación de Popayán, y se conocía precisamente como «oro de la gobernación». Ese oro pagaba el quinto real a razón de un quinzavo, es decir, un 6,6 por ciento.
Esa tasa era considerablemente más baja que otras cargas fiscales de la época: muy por debajo del quinto estándar, que representaba un 20 por ciento, e incluso por debajo del diezmo, del 10 por ciento. Comparar las cuentas de Quito y de Popayán en la primera mitad del siglo XVII, especialmente las de 1625, permite ver con claridad que la razón de quintado favorecía en ese caso a los mineros de la gobernación vecina, un privilegio fiscal específico dentro de un sistema que, en apariencia, trataba igual a toda la producción aurífera del imperio.
Una historia todavía en reconstrucción
El estudio detallado de la Real Hacienda de Quito es, según reconocen los propios especialistas, un campo relativamente reciente dentro de la historiografía colonial ecuatoriana. La discontinuidad de las cuentas conservadas en los archivos de Quito y de Sevilla ha obligado a los investigadores a un trabajo minucioso de reconstrucción, con vacíos documentales notables, como el que afecta al primer cuarto del siglo XVII, entre 1604 y 1623.
Esa tarea de reconstrucción no es un ejercicio meramente contable: permite acceder a datos fiables sobre producción, comercio y tributación en un territorio que los propios historiadores describen como poco estudiado durante buena parte de la época colonial, pese a la relevancia central que los ramos impositivos tienen para comprender su realidad económica y social.
Cronología
| 1537 | Inicio del período documentado con detalle en las cuentas de la Caja Real de Quito. |
| 1603 | Fin del primer tramo estudiado con precisión de las cuentas de la Caja Real de Quito. |
| 1604-1623 | Vacío documental en las cuentas conservadas, correspondiente al primer cuarto del siglo XVII. |
| 1625 | Año de referencia para la comparación entre las cuentas de Quito y de Popayán sobre el quintado del oro. |
| 1701 | Fecha hasta la que se ha logrado reconstruir la contabilidad de la Caja de Quito con cuentas y tanteos. |
| 1702-1813 | Período del siglo XVIII cuyas cuentas fueron publicadas en estudios independientes sobre la Real Hacienda. |
Conclusión
La Real Hacienda de Quito rara vez aparece en los relatos generales sobre la Colonia, eclipsada por episodios más vistosos como las rebeliones, los terremotos o las expediciones científicas. Sin embargo, fue la estructura que sostuvo el resto del sistema: el que convertía el trabajo de indios, mestizos y españoles, y el oro de regiones tan distantes como Popayán, en los recursos que sostenían tanto a la Corona como a la propia administración local.
Los seis ramos fiscales documentados por los especialistas revelan, más que una simple lista de impuestos, un mapa completo de las jerarquías coloniales: quién pagaba por lo que tenía, quién pagaba por lo que era, y quién, como los mineros del oro de Popayán, lograba pagar menos que el resto por una combinación de geografía y circunstancia administrativa.
Fuentes y bibliografía
- Estudio sobre la Real Hacienda de la Audiencia de Quito, 1537-1603: discontinuidad en las cuentas y tanteos del siglo XVI.
- Miño Grijalva, Manuel. La economía colonial. Relaciones socioeconómicas de la Real Audiencia de Quito. Corporación Editora Nacional, Quito, 1984.
- Vargas, José María. Economía política del Ecuador durante la Colonia. Corporación Editora Nacional / Banco Central del Ecuador, Quito, 1981.
- Terán Najas, Rosemarie. Los proyectos del Imperio Borbónico en la Real Audiencia de Quito. Tehis / Abya-Yala, Quito, 1988.
- TePaske, John J., y Álvaro Jara. Serie contable de la Caja Real de Quito, 1702-1813.
Fuentes primarias
Las cuentas de cargo y data de la Caja Real de Quito, conservadas en el Archivo General de Indias, en Sevilla, y en el Archivo Nacional del Ecuador, son la fuente primaria central de este artículo. Las cuentas de 1625, que permiten comparar el quintado del oro entre Quito y Popayán, documentan directamente el caso analizado sobre el oro de la gobernación.
Ver también
- La mita, los obrajes y la economía colonial
- La Real Audiencia de Quito
- Guayaquil colonial: astilleros, piratas y cacao
Seguir leyendo

Si esto te interesó, hay más
Avisamos por correo cuando sale una entrada nueva. Nada más: sin boletines semanales ni relleno.
Sobre quien escribe
Jefferson
Soy docente en Ciencias de la Educación, con mención en Ciencias Sociales, y ejerzo la docencia desde 2020 tanto en el sector público como privado. La historia universal ha sido una pasión constante en mi vida, y de ahí nació la inquietud detrás de este proyecto: en años de investigar y recopilar información sobre la historiografía de mi país, me encontré una y otra vez con datos dispersos, imprecisos o directamente erróneos circulando en la red.
Ecuador en la Historia nace de esa necesidad —reunir en un solo espacio una historiografía rigurosa, verificable y bien fundamentada— y también de dos pasiones que confluyen aquí: mi fascinación por un pasado que encuentro tan misterioso y mitológico como desafiante, y mi interés por el futuro: la tecnología y las nuevas metodologías para investigar, organizar y compartir el conocimiento histórico.
Cada entrada de este sitio se construye a partir de fuentes académicas, archivísticas y arqueológicas verificables, con un proceso de curación y contraste de fuentes que aplico con el mismo rigor que exijo en mi labor docente.